5%增速下的中国房地产 国家统计局今日数据深度解读
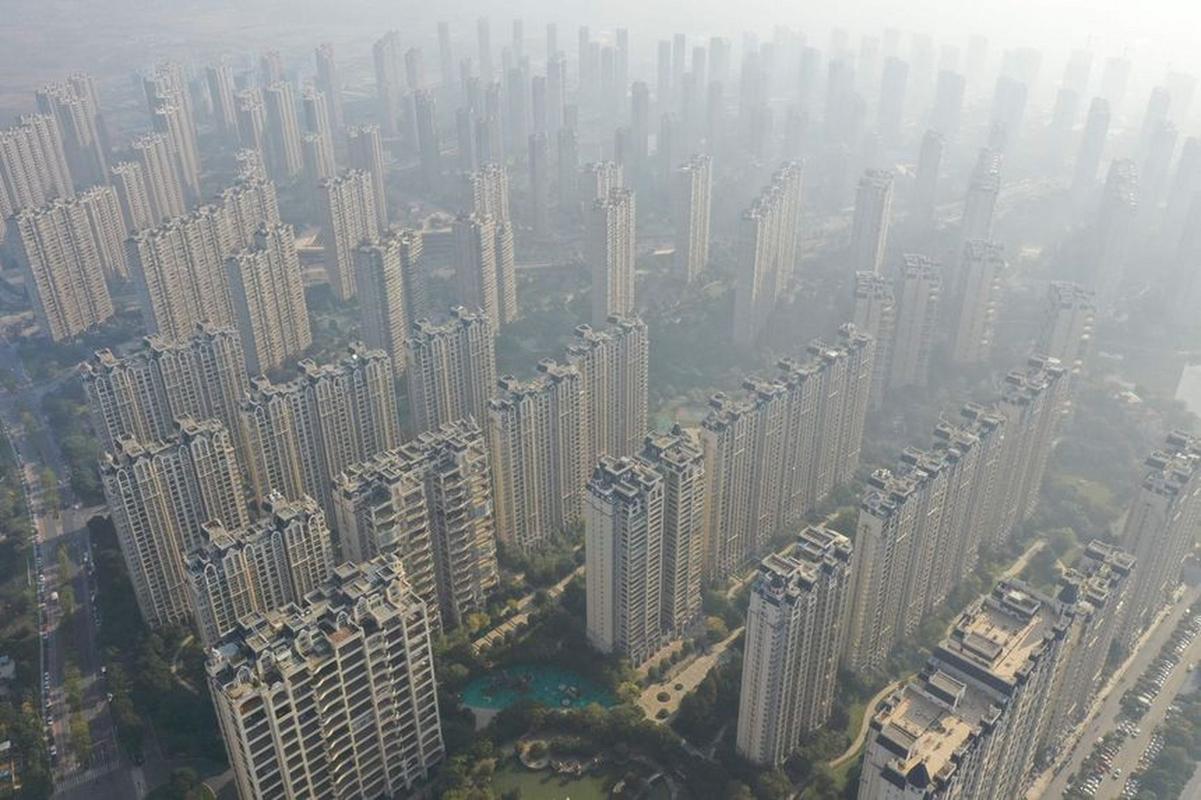
国家统计局今日公布了1-11月份全国房地产开发和销售数据。其中,一个关键的“5%”指标引发市场广泛关注——全国房地产开发投资同比下降5.0%,降幅较上月收窄0.3个百分点。这一数据不仅揭示了当前房地产市场的真实温度,也折射出政策发力与市场自我调整之间的复杂博弈。
一、5%降幅意味着什么?
房地产开发投资连续多月负增长,5%的同比降幅虽不算剧烈,但已是近年来少见的持续收缩。从结构看,住宅投资下降4.8%,办公楼和商业营业用房投资降幅更大,分别达到7.2%和8.1%。这说明房企在非住宅领域的收缩更为明显,聚焦核心住宅业务的趋势加强。
值得注意的是,5%的降幅比1-10月份收窄0.3个百分点。这微弱改善背后,是近期“金融16条”、房企融资“三支箭”等政策效果的初步显现。但单月数据的改善尚不足以判定趋势反转,市场整体仍处于筑底阶段。
二、销售端:以价换量仍在持续
与投资端相呼应,1-11月份商品房销售面积同比下降23.3%,销售额下降28.7%。销售额降幅大于销售面积,说明房企“以价换量”策略仍在延续。部分城市新盘折扣力度加大,二手房挂牌价普遍下调,购房者观望情绪依然浓厚。
不过,11月单月销售面积环比出现小幅回升,一线和强二线城市率先企稳。这与多地放宽限购、降低首付比例、下调房贷利率等政策直接相关。但三四线城市去化压力依然较大,分化格局进一步加剧。
三、资金端:融资暖意初现,但到位资金仍承压
1-11月份,房地产开发企业到位资金同比下降25.7%,降幅比1-10月份收窄0.5个百分点。其中,国内贷款下降26.6%,自筹资金下降18.2%,定金及预收款下降30.1%,个人按揭贷款下降26.2%。
虽然“金融16条”后银行信贷投放有所加快,但定金及预收款的大幅下滑表明销售回款仍是最大短板。房企资金链的根本改善,最终取决于销售端的实质性回暖。近期万科、龙湖等头部房企获得多家银行授信,股债融资通道重启,为行业注入了一定信心,但惠及面尚待扩大。
四、政策前瞻:从“保项目”到“保主体”
中央经济工作会议明确提出“有效防范化解优质头部房企风险,改善资产负债状况”。可以预见,下一阶段政策将呈现三个特点:一是从“保交楼”项目层面向“保优质房企主体”延伸;二是需求端政策继续加码,核心一二线城市仍有放松空间;三是推动房地产向新发展模式过渡,租购并举、城市更新等将获更多支持。
五、市场展望:5%之后,筑底何时完成?
多家机构预测,2024年房地产开发投资可能仍将维持小幅负增长,但降幅有望逐步收窄。关键观察指标包括:单月销售面积能否连续三个月环比回升、房企到位资金是否连续两月改善、土地市场溢价率是否企稳。
对于购房者而言,当前低利率、低首付、多补贴的环境提供了难得的窗口期,但需结合自身城市库存和房企财务状况谨慎决策。对于行业而言,5%的降幅不是终点,而是一轮深度调整的中间站。只有当我们看到投资、销售、融资三项指标同步改善,才能真正宣告市场底部的到来。
国家统计局今日公布的这组数据,正如一面棱镜,既映照出房地产市场的下行压力,也透露出政策托底与结构优化的微光。5%的背后,是一场尚未结束的平衡术。
如若转载,请注明出处:http://www.tenghaodichan.com/product/38.html
更新时间:2026-11-01 05:25:47